Keuangan travel umroh bisa dibaca sebagai satu alur. Harga paket menentukan margin. DP dan cicilan jamaah masuk ke rekening penampungan, lalu dicatat sebagai titipan, bukan pendapatan. Jamaah melunasi sebelum tanggal batas yang tertulis di perjanjian. Pembatalan dan pindah jadwal dicatat sebagai transaksi baru. Komisi agen dihitung dalam batas margin, dicairkan dari rekening operasional setelah jamaah lunas, dan dipotong pajak. Semuanya lalu direkap per jadwal keberangkatan.
Halaman ini merangkum alur itu dari awal sampai akhir. Sebagian besar bagian ditutup dengan tautan ke panduan rincinya, yaitu cara mencatat cicilan jamaah umroh, menentukan batas pelunasan umroh, dan cara menghitung komisi agen umroh. Baca halaman ini untuk gambaran besarnya, lalu buka panduan yang sesuai dengan pekerjaan Anda minggu ini.
Semua angka hitungan di halaman ini adalah angka ilustrasi, bukan standar industri. Aturan ditulis per November 2026 dan bisa berubah. Bagian pajak, akuntansi, dan hukum adalah gambaran umum, bukan nasihat profesional.
Alur uang satu booking umroh
Tabel berikut merangkum perjalanan uang satu jamaah, dari penetapan harga sampai laporan. Kolom terakhir berisi kontrol utama di setiap tahap.
| Tahap | Uang dan catatannya | Kontrol utama |
|---|---|---|
| 1. Harga dan margin | Belum ada uang masuk; harga jual, biaya pokok, dan margin ditetapkan per jadwal | Total komisi semua tingkat di bawah margin |
| 2. DP dan cicilan | Masuk ke rekening penampungan atas nama PPIU, dengan kode jamaah di berita transfer | Bukan ke rekening agen, pribadi, atau operasional |
| 3. Pencatatan | Dicatat dari mutasi bank sebagai Titipan Jamaah, lalu kuitansi terbit | Lapor setoran, rekonsiliasi mingguan |
| 4. Pelunasan | Sisa tagihan lunas sebelum tanggal batas di perjanjian | Pengingat terjadwal sejak DP |
| 5. Pembayaran pemasok | Dana dipakai untuk komponen layanan: tiket, hotel, visa, dan lainnya | Bukan untuk menutup biaya kantor |
| 6. Refund atau pindah jadwal | Dana kembali setelah dikurangi biaya riil, atau pindah ke jadwal baru | Dicatat sebagai baris baru |
| 7. Komisi agen | Dihitung dalam batas margin; cair setelah jamaah lunas, ditransfer dari rekening operasional | Bukan dari rekening penampungan; status Pending, Siap cair, Cair |
| 8. Pajak | PPh komisi dipotong; PPN dicek untuk bagian di luar ibadah; meterai kuitansi | Bukti potong untuk agen |
| 9. Pendapatan dan laporan | Titipan menjadi pendapatan pada titik yang disepakati dengan akuntan | Rekap per jadwal tanpa item gantung |
Urutannya penting. Komisi, misalnya, lebih aman dibayar setelah tahap pelunasan selesai. Pemasok juga sebaiknya dilunasi setelah dana jamaah lengkap, supaya kas travel tidak menalangi kekurangannya.
1. Harga paket dan margin: batas atas semua biaya penjualan
Titik awal semua keputusan keuangan adalah margin, yaitu selisih harga jual paket dengan biaya pokok per jamaah. Biaya pokok berisi semua yang harus dibayar agar satu jamaah berangkat dan terlayani, dari tiket dan hotel sampai visa dan layanan di Tanah Suci.
Contoh yang dipakai di halaman ini (angka ilustrasi): harga jual Rp30.000.000 dan biaya pokok Rp27.000.000, sehingga margin Rp3.000.000 per jamaah. Margin inilah yang menanggung komisi semua tingkat agen, biaya kantor, pemasaran, serta risiko perubahan kurs atau harga hotel.
Hitung margin per jadwal keberangkatan, bukan hanya per paket. Harga tiket dan hotel bisa berbeda antarjadwal, sehingga batas komisinya juga bisa berbeda. Cara menurunkan margin menjadi batas komisi dibahas di langkah pertama panduan cara menghitung komisi agen umroh.
Pantau juga perkembangan aturan harga. Menurut pemberitaan, Kementerian Haji dan Umrah sedang merumuskan standar harga paket umroh paling rendah (Jawa Pos, 30 September 2026). Per November 2026, aturan itu masih berupa rencana dan belum berlaku.
2. DP dan cicilan: semua setoran ke rekening penampungan
PPIU wajib membuka rekening penampungan atas nama PPIU, terpisah dari rekening operasional. Kewajiban ini tercantum di PP 38/2021. Per November 2026, Peraturan Menteri Haji dan Umrah Nomor 4 Tahun 2025 (Permenhaj 4/2025) juga mengatur setoran jamaah ke rekening tersebut, secara lunas atau bertahap.
Konsekuensinya, setoran jamaah tidak singgah di rekening operasional, rekening pribadi pemilik, atau rekening agen. Nomor rekening yang tercantum di perjanjian, brosur, dan pesan tagihan cukup satu, yaitu rekening penampungan. Menurut pemberitaan, Kementerian Haji dan Umrah di Gorontalo pun mengimbau jamaah hanya membayar ke rekening resmi perusahaan (RRI, 3 Agustus 2026).
Besaran DP juga kebijakan travel. Dari syarat dan ketentuan (S&K) yang dipublikasikan 13 travel, DP Rp5 juta muncul di 6 sumber (rinciannya di panduan batas pelunasan). Di travel tempat saya bekerja, DP-nya juga Rp5 juta saat mendaftar, lalu jamaah bebas mencicil sampai lunas paling lambat H-14. Itu kebijakan satu travel, bukan patokan. Perlakukan DP sebagai setoran tahap pertama dari harga paket, bukan uang terpisah.
Agar setiap setoran mudah dikenali, pakai satu kode tetap per jamaah, misalnya JM-0001 (contoh ilustrasi), di berita transfer dan kuitansi. Setoran tunai di kantor dan setoran lewat agen mengikuti aturan yang sama: masuk utuh ke rekening penampungan atas nama travel. Komisi agen dibayar terpisah, tidak dipotong dari setoran. Pilihan VA, QRIS, dan setoran tunai dirinci di panduan mencatat cicilan jamaah umroh.
3. Catat sebagai titipan jamaah, lalu cocokkan dengan bank
Dasar pencatatan adalah mutasi rekening penampungan, bukan tangkapan layar transfer kiriman jamaah. Urutannya: dana terlihat di mutasi, baris dicatat di buku pembantu, kemudian kuitansi diterbitkan.
Uang yang sudah diterima belum tentu pendapatan. Bagi travel yang menerapkan PSAK 72 (adopsi IFRS 15), pendapatan diakui saat kewajiban pelaksanaan dipenuhi (DDTC). Pada travel umroh, kewajiban itu berupa keberangkatan dan layanan untuk jamaah. Sampai titik itu, setoran sebaiknya berada di akun kewajiban seperti Titipan Jamaah. Kapan tepatnya pendapatan diakui, sepakati dengan akuntan Anda.
Tiga kebiasaan menjaga catatan ini tetap benar:
- Harian: kenali setoran baru di mutasi. Per November 2026, Permenhaj 4/2025 mengatur laporan setoran paling lambat 3 hari kerja setiap kali setoran diterima.
- Mingguan: cocokkan buku pembantu dengan mutasi rekening, lalu telusuri setiap selisih.
- Bulanan: tutup buku tanpa item gantung yang belum dijelaskan.
Bila kanal pembayaran memotong biaya, misalnya QRIS, catat nominal bruto, potongan, dan nominal bersih secara terpisah. Potongan itu sebaiknya menjadi biaya travel, bukan pengurang tagihan jamaah.
Kuitansi juga punya aturan sendiri. Per November 2026, menurut ringkasan DJP atas UU Bea Meterai, dokumen penerimaan uang bernilai lebih dari Rp5.000.000 dikenai bea meterai Rp10.000.
Kolom buku pembantu, contoh jurnal, dan tujuh sumber selisih dibahas di panduan mencatat cicilan yang ditautkan di atas. Bila Anda masih memakai Excel, susunan lembar pembayarannya ada di template Excel data jamaah umroh.
Dana titipan bukan modal kerja
Saldo Titipan Jamaah adalah uang jamaah yang layanannya belum diberikan. PP 38/2021 mengatur penggunaan dana jamaah untuk komponen layanan, seperti transportasi, akomodasi, konsumsi, dan bimbingan. Menurut pemberitaan, asosiasi AMPHURI juga meminta dana jamaah tidak dipakai untuk menutup kerugian operasional (Kontan, 13 Oktober 2026).
Praktik yang lebih aman: biaya kantor, gaji, pemasaran, dan komisi agen dibayar dari rekening operasional. Margin baru menjadi pendapatan setelah diakui, pada titik yang disepakati dengan akuntan seperti dijelaskan di atas. Jangan menutup kekurangan kas dengan setoran jamaah jadwal berikutnya. Bila kas kantor hanya cukup karena ada setoran baru, itu tanda arus kas perlu ditinjau bersama akuntan.
4. Batas pelunasan dan pengingat
Per November 2026, penelusuran atas peraturan yang berlaku tidak menemukan ketentuan yang menetapkan tanggal batas pelunasan umroh. H-30 atau H-45 adalah kebijakan masing-masing travel. Di S&K yang dipublikasikan 13 travel, H-45 paling sering dipakai (6 travel). Berikutnya H-30 atau sebulan sebelum berangkat (5), lalu H-60 atau dua bulan sebelum berangkat (2) (rinciannya di panduan batas pelunasan). Sampel ini kecil dan bukan data industri.
Yang diatur adalah kerangkanya. Pasal 94 ayat (1) huruf b UU 8/2019 beserta perubahannya mewajibkan PPIU melayani jamaah sesuai perjanjian tertulis yang disepakati. Peraturan Menteri Haji dan Umrah Nomor 2 Tahun 2026 (Permenhaj 2/2026) Pasal 28 menyebut PPIU membuat perjanjian tertulis itu dan mengatur isinya. Jadi, tulis batas pelunasan sebagai tanggal pasti di perjanjian dan jadwal termin. Hindari rumusan seperti "sekitar sebulan sebelum berangkat".
Cara menentukannya: hitung mundur dari tenggat pelunasan pemasok yang paling awal, misalnya tiket grup, hotel, atau visa. Lalu tambahkan beberapa hari cadangan untuk transfer yang tertunda, pencocokan mutasi, dan pelaporan setoran.
Setelah tanggalnya tetap, tagih dengan jadwal pengingat yang sudah diterima jamaah sejak DP. Contohnya, pengingat beberapa minggu sebelum batas, 7 hari dan 1 hari sebelumnya, lalu pemberitahuan tertulis di hari batas. Kirim dari nomor resmi travel, bukan nomor pribadi staf. Cara menulis pesan yang sopan ada di panduan follow-up calon jamaah lewat WhatsApp.
Bila jamaah belum lunas di hari batas, jalankan langkah yang tertulis di S&K dan terapkan sama untuk semua jamaah. Ada tiga pilihan yang bisa Anda cantumkan: tenggang singkat satu kali dengan tanggal baru, pindah ke jadwal berikutnya, atau pembatalan dengan pengembalian dana. Hubungi jamaah lebih dulu untuk mengetahui kendalanya.
Contoh hitung mundur, contoh pesan pengingat, dan rincian ketiga pilihan itu dibahas di panduan batas pelunasan yang sama.
5. Pembatalan, refund, dan pindah jadwal
Per November 2026, Permenhaj 2/2026 mengatur pengembalian dana jamaah yang meninggal atau mengundurkan diri sebelum berangkat. Menurut peraturan itu, dana dikembalikan setelah dikurangi biaya yang sudah dikeluarkan. Tenggatnya paling lambat 30 hari kalender sejak permohonan diterima.
Karena itu, klausul "DP hangus" tanpa syarat sebaiknya ditinjau ulang. Pasal 18 UU 8/1999 tentang Perlindungan Konsumen melarang klausul baku yang memberi pelaku usaha hak menolak mengembalikan uang atas jasa. Potongan sebesar biaya riil yang bisa dibuktikan lebih aman. Mintalah konsultan hukum meninjau S&K Anda.
Di buku, prinsipnya satu: catat setiap perubahan sebagai transaksi baru, jangan menimpa baris lama.
- Refund: baris keluar bernilai negatif, dengan potongan pembatalan di baris terpisah.
- Pindah jadwal: dua baris bernominal sama, yaitu keluar dari jadwal lama dan masuk ke jadwal baru.
- Perubahan harga: baris penyesuaian berisi selisih, tanggal, dan alasannya.
Setiap perubahan ini juga menyentuh komisi agen dan laporan setoran. Komisi yang belum cair sebaiknya ikut batal atau pindah bersama jamaahnya. Cek juga apakah laporan di sistem kementerian perlu diperbarui. Rincian klausul S&K dan pilihan bila jamaah belum lunas ada di panduan batas pelunasan.
6. Komisi agen: dari margin, cair setelah lunas
Komisi agen dihitung per jamaah yang membayar, dalam bentuk nominal tetap atau persentase dari harga paket. Bila ada leader atau upline, bagiannya juga berasal dari penjualan nyata timnya, bukan dari rekrutmen. Batas atas seluruh komisi adalah margin.
Lanjutan contoh (angka ilustrasi): agen penjual Rp1.000.000, leader langsung Rp300.000, dan koordinator wilayah Rp200.000. Totalnya Rp1.500.000, atau separuh dari margin Rp3.000.000. Separuh sisanya tetap di kantor untuk biaya operasional dan keuntungan.
Waktu pencairan yang lebih aman bagi kantor adalah setelah jamaah lunas, karena risiko komisi harus ditagih kembali jauh lebih kecil. Secara kas, komisi ditransfer dari rekening operasional, bukan rekening penampungan. Perlakuan pembukuannya sebelum pendapatan diakui, tentukan bersama akuntan.
Beri setiap komisi status yang jelas: Pending (jamaah belum lunas), Siap cair (jamaah sudah lunas), dan Cair (sudah ditransfer setelah dipotong pajak).
Skema berjenjang tetap perlu hati-hati. Risikonya jauh lebih kecil bila agen menjual atas nama travel berizin, jamaah membayar ke rekening resmi travel, dan komisi hanya lahir dari jamaah yang membayar. Tulis semua aturan ini di perjanjian keagenan, seperti dibahas di cara merekrut agen umroh.
Contoh hitungan lengkap, pilihan waktu cair, dan tanda skema bermasalah ada di panduan menghitung komisi agen umroh.
7. Pajak yang menyentuh alur uang umroh
Ada tiga pos pajak yang paling dekat dengan alur di atas. Bagian ini gambaran umum per November 2026, bukan nasihat pajak.
Potongan pajak komisi. Agen perorangan yang bukan pegawai dipotong PPh Pasal 21. Dasarnya 50% dari komisi bruto dikalikan tarif Pasal 17 UU PPh (PMK 168/2023). Contoh (angka ilustrasi): Rp1.000.000 × 50% × 5% = Rp25.000. Agen berbentuk badan dipotong PPh Pasal 23 sebesar 2% (ringkasan DJPb atas PMK 141/2015). Perlakuannya bisa berbeda bila agen memakai skema PPh final UMKM. Setiap agen yang dipotong menerima bukti potong.
PPN atas paket. Per November 2026, menurut siaran pers DJP SP-27/2022, perjalanan ibadah umroh termasuk jasa keagamaan yang tidak dikenai PPN. Bila paket juga memuat perjalanan ke tujuan lain di luar ibadah, bagian itu dikenai PPN dengan besaran tertentu sesuai PMK 71/2022.
Besarannya bergantung pada apakah harga tur tambahan itu dirinci di tagihan atau tidak. Bila Anda menjual paket umroh plus, rinci tagihannya dan pastikan perlakuannya dengan konsultan pajak.
Bea meterai berlaku pada kuitansi di atas Rp5.000.000, seperti dibahas di bagian pencatatan. Pajak penghasilan travel sendiri bergantung pada bentuk usaha dan omzetnya. Tanyakan skema yang tepat ke konsultan pajak, terutama bila agen Anda banyak.
8. Laporan: posisi uang setiap jadwal keberangkatan
Laporan keuangan travel umroh lebih mudah dibaca per jadwal keberangkatan, bukan hanya per bulan. Setiap jadwal punya jamaah, tenggat pemasok, dan komisi sendiri. Rekap berikut adalah praktik yang disarankan, bukan format resmi:
- jumlah jamaah dan total harga yang berlaku;
- setoran masuk, yang menjadi saldo Titipan Jamaah jadwal itu;
- sisa tagihan, dipisah antara yang belum jatuh tempo dan yang melewati batas;
- refund dan pindah jadwal selama periode berjalan;
- komisi agen per status: Pending, Siap cair, dan Cair;
- pembayaran pemasok yang sudah dibayar dan yang akan jatuh tempo.
Dua angka sebaiknya selalu cocok. Saldo Titipan Jamaah sama dengan total setoran bruto dikurangi refund, untuk jamaah yang belum dilayani. Komisi berstatus Siap cair hanya muncul untuk jamaah yang sudah lunas.
Setelah rombongan pulang, tutup jadwal itu. Akui pendapatan pada titik yang disepakati dengan akuntan, cairkan komisi yang tersisa, lalu bandingkan margin nyata dengan rencana.
Rekap ini juga lebih tertib bila setiap tugas punya pemilik. Pembagian berikut adalah contoh untuk kantor kecil; sesuaikan dengan susunan tim Anda.
| Peran | Tugas keuangan rutin |
|---|---|
| Admin keuangan | Mengenali setoran harian, menerbitkan kuitansi, melaporkan setoran, dan merekonsiliasi mutasi |
| Admin operasional | Mencatat tenggat pemasok per jadwal dan mengirim pengingat pelunasan |
| Pemilik atau manajer | Menetapkan harga, margin, dan skema komisi, lalu menyetujui refund dan pencairan komisi |
| Agen | Mengarahkan jamaah membayar ke rekening resmi, tanpa menerima setoran ke rekening pribadi |
| Akuntan atau konsultan pajak | Menetapkan titik pengakuan pendapatan dan memeriksa perlakuan pajak |
Memisahkan orang yang mencatat setoran dari orang yang menyetujui refund adalah bentuk pengendalian internal yang sederhana. Di kantor yang sangat kecil, sebaiknya pemilik setidaknya memeriksa hasil rekonsiliasi setiap bulan.
Rekap seperti ini sulit dijaga bila pembayaran, komisi, dan data jamaah tersebar di beberapa file. Di KelolaUmroh, pembayaran bertermin per jamaah dan komisi agen per tier tercatat di ERP Pusat Kendali. Komisi tidak bisa melebihi margin paket, siap cair setelah jamaah lunas, dan ikut dibatalkan bila jamaah batal. Jamaah melihat riwayat bayarnya di Portal Jamaah, dan agen melihat status komisinya di Portal Agen.
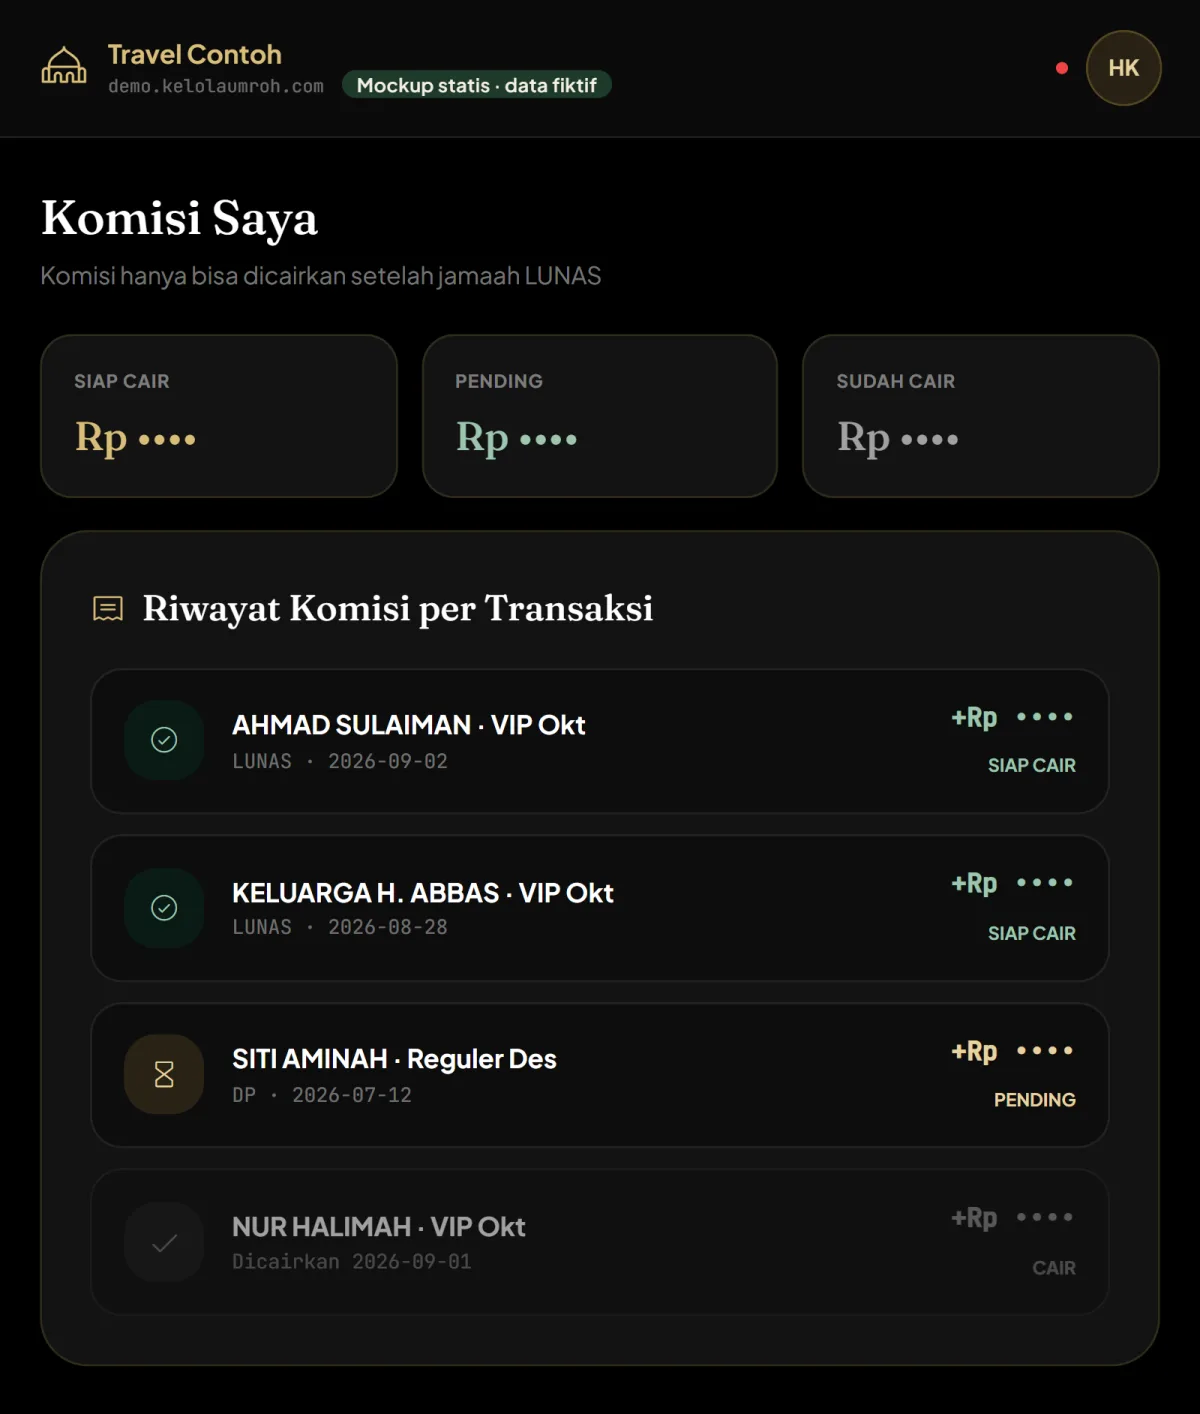
Sistem pencatatan tidak menggantikan rekening penampungan. Setoran jamaah tetap masuk ke rekening penampungan travel, dan kewajiban pelaporan tetap berlaku.
Pertanyaan yang sering muncul
Bolehkah dana jamaah dipakai untuk biaya operasional kantor?
Sebaiknya tidak. PP 38/2021 mewajibkan rekening penampungan yang terpisah dari rekening operasional, dan mengatur penggunaan dana jamaah untuk komponen layanan. Biaya kantor dan komisi agen sebaiknya dibayar dari rekening operasional. Margin menjadi pendapatan setelah diakui pada titik yang disepakati dengan akuntan. Untuk kasus Anda, konsultasikan dengan akuntan atau Kanwil Kementerian Haji dan Umrah setempat.
Apakah ada batas pelunasan umroh dari pemerintah?
Per November 2026, penelusuran atas peraturan yang berlaku tidak menemukannya. Batas pelunasan adalah kebijakan travel, dan perlu ditulis sebagai tanggal pasti di perjanjian tertulis dengan jamaah.
Kapan komisi agen umroh sebaiknya dibayar?
Setelah jamaah lunas. Pada titik itu, risiko komisi harus ditagih kembali karena jamaah batal jauh lebih kecil. Komisi ditransfer dari rekening operasional, bukan rekening penampungan. Tulis aturannya di perjanjian keagenan.
Apakah paket umroh dikenai PPN?
Per November 2026, menurut DJP, perjalanan ibadah umroh termasuk jasa keagamaan yang tidak dikenai PPN. Bagian paket berupa perjalanan ke tujuan lain di luar ibadah dikenai PPN dengan besaran tertentu. Pastikan perlakuan paket Anda dengan konsultan pajak.
Daftar periksa keuangan travel umroh
Gunakan daftar ini untuk memeriksa satu jadwal keberangkatan:
- Margin per jadwal sudah dihitung, dan total komisi semua tingkat jauh di bawahnya.
- Semua setoran masuk ke rekening penampungan atas nama PPIU, bukan rekening operasional, pribadi, atau agen.
- Setiap jamaah punya satu kode yang dipakai di berita transfer, kuitansi, dan buku pembantu.
- Setoran dicatat dari mutasi bank sebagai Titipan Jamaah, dan kuitansi di atas Rp5.000.000 bermeterai.
- Setoran baru dikenali setiap hari kerja, dilaporkan tepat waktu, dan direkonsiliasi setidaknya mingguan.
- Batas pelunasan ditulis sebagai tanggal pasti di perjanjian, dengan pengingat terjadwal sejak DP.
- Klausul pembatalan memakai potongan berbasis biaya riil, dengan tenggat pengembalian yang sejalan dengan Permenhaj 2/2026.
- Refund, pindah jadwal, dan perubahan harga dicatat sebagai baris baru.
- Komisi cair setelah jamaah lunas, dipotong pajak, dan setiap agen menerima bukti potong.
- Rekap per jadwal ditutup setelah rombongan pulang, tanpa item gantung yang belum dijelaskan.
Mulailah dari jadwal keberangkatan terdekat. Isi tabel alur uang di atas dengan angka jadwal itu, lalu buka panduan rinci untuk tahap yang paling banyak menyisakan pertanyaan.
Panduan ini gambaran umum per November 2026, bukan nasihat hukum, pajak, atau akuntansi. Untuk kasus Anda, konsultasikan dengan akuntan, konsultan pajak, konsultan hukum, atau Kanwil Kementerian Haji dan Umrah setempat.